به گزارش گلدپرایس، بازده اوراق ۱۰ساله آمریکا در معاملات امروز از ۵.۳۵ درصد عبور کرد؛ سطحی که از سال ۲۰۰۲ تاکنون سابقه نداشته است. همزمان، بازده اوراق ۳۰ساله نیز به محدوده ۵.۷ درصد رسید و نشان داد فشار فروش در بازار بدهی آمریکا محدود به اوراق کوتاهمدت نیست.
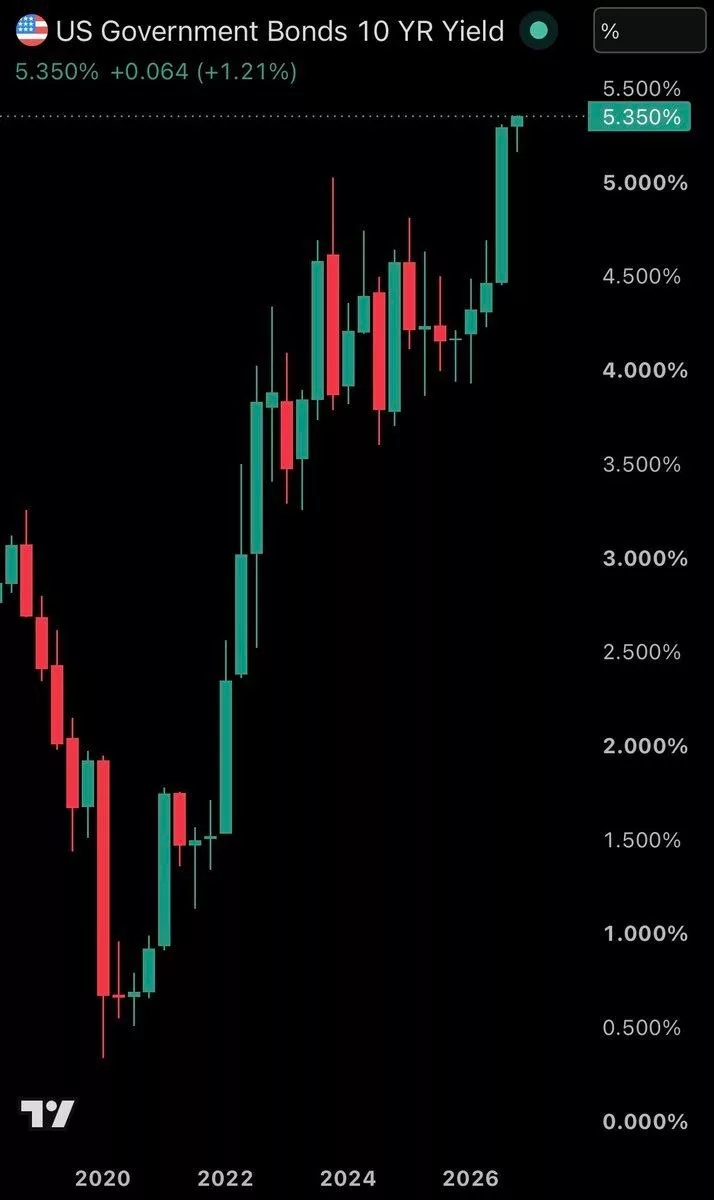
افزایش بازده اوراق در شرایطی رخ داده که سرمایهگذاران نسبت به تورم، افزایش هزینههای استقراض دولت آمریکا و مسیر آینده سیاست پولی فدرال رزرو حساستر شدهاند.
چرا افزایش بازده اوراق برای طلا مهم است؟
طلا برخلاف اوراق دولتی، سود دورهای ایجاد نمیکند. بنابراین هنگامی که بازده اوراق خزانهداری آمریکا افزایش مییابد، هزینه فرصت نگهداری طلا برای سرمایهگذاران بیشتر میشود.
به بیان ساده، زمانی که سرمایهگذار میتواند با خرید اوراق دولتی آمریکا بازده بالاتری دریافت کند، انگیزه برای نگهداری دارایی بدون سودی مانند طلا کاهش پیدا میکند؛ بهخصوص اگر افزایش بازده اوراق با تقویت دلار نیز همراه شود.
به همین دلیل، افزایش بازده واقعی اوراق آمریکا یکی از مهمترین متغیرهای فشار بر طلا محسوب میشود.
طلا در برابر یک باد مخالف قدرتمند
افزایش بازده اوراق ۱۰ساله به بالای ۵.۳۵ درصد میتواند برای طلای جهانی یک عامل منفی باشد. در شرایط عادی، افزایش نرخ بهره و بازده اوراق آمریکا باعث میشود بخشی از سرمایهها از بازار طلا خارج و به سمت داراییهای دلاری با درآمد ثابت حرکت کند.
این فشار زمانی بیشتر میشود که دلار آمریکا نیز تقویت شود. از آنجا که طلا در بازارهای جهانی با دلار قیمتگذاری میشود، افزایش ارزش دلار معمولاً خرید طلا را برای دارندگان سایر ارزها گرانتر کرده و میتواند تقاضای جهانی را کاهش دهد.
در نتیجه، بازار طلا اکنون با یک دوگانه مهم مواجه است:
بازده بالاتر اوراق = فشار بر طلا
دلار قویتر = فشار مضاعف بر طلا
آیا طلا باید سقوط کند؟
با وجود این فشارها، پاسخ لزوماً مثبت نیست. طلا تنها به نرخ بهره آمریکا واکنش نشان نمیدهد. این فلز گرانبها همزمان تحت تأثیر تورم، ریسکهای ژئوپلیتیک، خرید بانکهای مرکزی، وضعیت اقتصاد جهانی و نگرانی سرمایهگذاران از بدهی دولتها قرار دارد.
اتفاقاً بخشی از افزایش بازده اوراق آمریکا میتواند ناشی از نگرانی درباره افزایش بدهی و کسری بودجه دولت آمریکا باشد؛ عاملی که در بلندمدت ممکن است خود به افزایش تقاضا برای طلا بهعنوان دارایی امن و پوشش ریسک منجر شود.
بنابراین، افزایش بازده اوراق میتواند در کوتاهمدت به ضرر طلا باشد، اما اگر بازار آن را نشانه افزایش ریسک مالی و بیثباتی اقتصادی بداند، طلا میتواند در میانمدت دوباره مورد توجه قرار گیرد.
مسئله اصلی؛ نرخ بهره اسمی یا واقعی؟
برای تحلیل دقیقتر رابطه طلا و اوراق، تنها نگاه کردن به بازده اسمی اوراق ۱۰ساله کافی نیست. سرمایهگذاران به بازده واقعی نیز توجه میکنند؛ یعنی بازده اوراق پس از کسر انتظارات تورمی.
اگر بازده اسمی اوراق افزایش پیدا کند اما انتظارات تورمی نیز بالا برود، فشار واقعی بر طلا ممکن است محدودتر باشد. اما اگر بازده اوراق به دلیل افزایش نرخهای واقعی بالا برود، شرایط برای طلا دشوارتر خواهد شد.
به همین دلیل، واکنش قیمت جهانی طلا به رکورد جدید بازده اوراق به این بستگی دارد که بازار افزایش نرخها را ناشی از تورم بالاتر میداند یا نرخ بهره واقعی بالاتر.
نفت و تورم؛ متغیری که معادله طلا را پیچیده میکند
افزایش قیمت نفت نیز معادله را پیچیدهتر کرده است. اگر رشد قیمت انرژی ادامه پیدا کند، فشار تورمی در اقتصاد آمریکا ممکن است افزایش یابد. در این شرایط، فدرال رزرو ممکن است برای کاهش نرخ بهره با احتیاط بیشتری عمل کند و بازار نیز نرخهای بهره بالا را برای مدت طولانیتری قیمتگذاری کند. این سناریو از یک سو برای طلا منفی است، زیرا هزینه فرصت نگهداری آن را افزایش میدهد.
اما از سوی دیگر، افزایش تورم و نگرانی درباره کاهش قدرت خرید ارزها میتواند تقاضا برای طلا بهعنوان پوشش تورمی را تقویت کند.
بنابراین، بازار طلا اکنون میان فشار نرخ بهره و تقاضای پناهگاه امن گرفتار شده است.
حراج اوراق آمریکا؛ آزمون مهم پیش روی بازار
یکی از رویدادهای مهمی که میتواند مسیر بازار را مشخص کند، حراج اوراق ۱۰ساله خزانهداری آمریکا است. وزارت خزانهداری آمریکا قرار است حدود ۳۹ میلیارد دلار اوراق ۱۰ساله عرضه کند. نتیجه این حراج میتواند اطلاعات مهمی درباره میزان تقاضای سرمایهگذاران برای بدهی آمریکا ارائه دهد.
اگر تقاضا ضعیف باشد، بازار ممکن است آن را نشانهای از نیاز دولت آمریکا به پرداخت بازده بالاتر برای جذب سرمایه تلقی کند؛ اتفاقی که میتواند بازده اوراق را بیشتر بالا ببرد و فشار بیشتری بر طلا وارد کند. در مقابل، استقبال قوی از اوراق میتواند بخشی از نگرانیها درباره بازار بدهی آمریکا را کاهش داده و به بازگشت بازدهها از سقفهای فعلی کمک کند.
بانکهای مرکزی؛ سپر طلا در برابر فشار اوراق
یکی از تفاوتهای شرایط کنونی با بسیاری از دورههای گذشته، نقش پررنگ بانکهای مرکزی در بازار طلاست. در سالهای اخیر، خرید طلا توسط بانکهای مرکزی به یکی از عوامل مهم حمایت از تقاضای جهانی این فلز تبدیل شده است.
این تقاضا میتواند بخشی از فشار ناشی از افزایش بازده اوراق آمریکا را خنثی کند؛ بهخصوص اگر بانکهای مرکزی به دنبال کاهش وابستگی ذخایر خود به دلار و متنوعسازی داراییهای خارجی باشند. بنابراین، حتی اگر سرمایهگذاران کوتاهمدت به دلیل بازده بالای اوراق از طلا فاصله بگیرند، تقاضای رسمی و بلندمدت میتواند همچنان یک کف حمایتی برای بازار ایجاد کند.
سناریوهای پیش روی طلای جهانی
در شرایط فعلی میتوان سه سناریو را برای بازار طلا در نظر گرفت:
سناریوی نخست؛ فشار نزولی:
اگر بازده اوراق ۱۰ساله بالای ۵.۳۵ درصد تثبیت شود، دلار تقویت شود و بازار احتمال کاهش نرخ بهره فدرال رزرو را کاهش دهد، طلا میتواند در کوتاهمدت با فشار فروش مواجه شود.
سناریوی دوم؛ نوسان و اصلاح:
اگر بازده اوراق در محدوده فعلی متوقف شود، طلا ممکن است وارد دورهای از نوسان و اصلاح شود، اما خرید بانکهای مرکزی و نگرانیهای ژئوپلیتیک مانع از افت شدید آن شود.
سناریوی سوم؛ بازگشت صعودی:
اگر افزایش بازده اوراق به نگرانی درباره بدهی آمریکا و بیثباتی مالی منجر شود یا ریسکهای ژئوپلیتیک افزایش یابد، سرمایهگذاران ممکن است بار دیگر به طلا بهعنوان دارایی امن روی بیاورند. در این حالت، حتی بازده بالای اوراق نیز الزاماً مانع رشد طلا نخواهد شد.
بازار طلا در یک نقطه حساس
عبور بازده اوراق ۱۰ساله آمریکا از ۵.۳۵ درصد برای طلا یک هشدار مهم است، اما به معنای پایان روند صعودی این فلز نیست. در کوتاهمدت، بازده اوراق و ارزش دلار مهمترین متغیرهایی هستند که میتوانند بر قیمت طلا فشار وارد کنند. در مقابل، تورم، خرید بانکهای مرکزی، ریسکهای ژئوپلیتیک و نگرانی درباره بدهی آمریکا عواملی هستند که میتوانند تقاضا برای طلا را حفظ کنند.
به همین دلیل، مسیر بعدی طلا بیش از آنکه به یک متغیر وابسته باشد، به نبرد میان دو نیروی متضاد بستگی دارد:
نرخ بهره و بازده بالاتر اوراق از یک سو، و تقاضای پناهگاه امن و نگرانیهای تورمی و مالی از سوی دیگر.
در حال حاضر کفه نخست برای بازار طلا سنگینتر شده است؛ اما اگر افزایش بازده اوراق از مرز نگرانی درباره نرخ بهره عبور کند و به نگرانی درباره پایداری بدهی آمریکا و سلامت بازار اوراق تبدیل شود، ممکن است همین اتفاق در نهایت به نفع طلا تمام شود.
به همین دلیل، رکورد ۲۴ساله بازده اوراق آمریکا را باید برای بازار طلا یک نقطه عطف دانست؛ نه الزاماً یک سیگنال قطعی برای سقوط قیمت جهانی طلا.