به گزارش گلدپرایس، معمای تریفین به تعارضی ساختاری اشاره دارد که کشور صاحب ارز ذخیره جهانی با آن مواجه است. بر اساس این نظریه، برای آنکه یک ارز بتواند نیازهای تجاری و ذخیرهای اقتصاد جهانی را تأمین کند، کشور صادرکننده آن باید بهطور مستمر نقدینگی در اختیار سایر کشورها قرار دهد؛ اما این فرآیند در بلندمدت میتواند اعتماد به ارزش همان ارز را تضعیف کند.
به بیان ساده، کشوری که پول آن نقش اصلی را در نظام مالی جهان ایفا میکند، برای تأمین تقاضای جهانی به پول خود ناچار است با کسریهای خارجی مواجه شود. در مقابل، تداوم این کسریها و افزایش بدهیهای خارجی میتواند نگرانیهایی درباره پایداری ارزش پول و توانایی آن کشور در ایفای تعهدات مالی ایجاد کند.
این تناقض را رابرت تریفین، اقتصاددان بلژیکیآمریکایی و استاد دانشگاه ییل، در سال ۱۹۶۰ مطرح کرد. او در کتاب «طلا و بحران دلار» و همچنین در اظهارات خود در کنگره آمریکا، نسبت به ضعفهای ساختاری نظام پولی بینالمللی هشدار داد.
پیشبینی تریفین و پایان نظام برتون وودز
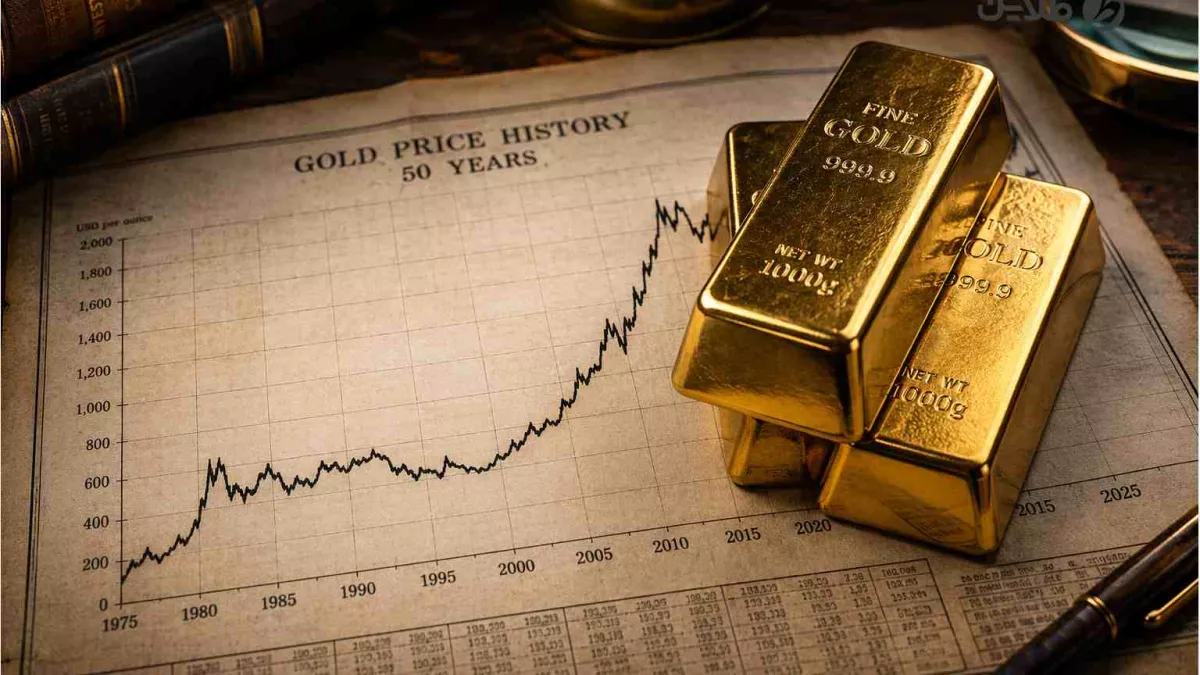
ریشه معمای تریفین به نظام پولی برتون وودز بازمیگردد؛ ساختاری که پس از جنگ جهانی دوم شکل گرفت و بر اساس آن، ارزهای اصلی جهان به دلار آمریکا متصل بودند و دلار نیز با نرخ ثابت ۳۵ دلار به ازای هر اونس، قابلیت تبدیل به طلا داشت.
در این نظام، آمریکا مسئول تأمین دلار مورد نیاز اقتصاد جهانی بود. با افزایش تجارت بینالمللی، تقاضا برای دلار نیز رشد کرد و کشورهای مختلف ذخایر دلاری بیشتری انباشت کردند.
با این حال، افزایش حجم دلارهای در گردش در خارج از آمریکا بهتدریج از میزان ذخایر طلای این کشور فراتر رفت. در نتیجه، نگرانی درباره توانایی آمریکا برای تبدیل تمامی دلارهای مطالبهشده به طلا افزایش یافت.
در نهایت، در اوت ۱۹۷۱، ریچارد نیکسون، رئیسجمهور وقت آمریکا، تبدیلپذیری دلار به طلا را متوقف کرد؛ تصمیمی که به «شوک نیکسون» معروف شد و عملاً به نظام برتون وودز پایان داد.
به این ترتیب، پیشبینی تریفین حدود ۱۱ سال پس از مطرح شدن آن، در قالب بحران نظام پولی وقت نمود پیدا کرد.
امتیاز مفرط؛ مزیت بزرگ آمریکا در نظام مالی جهان
قرار گرفتن دلار در جایگاه ارز ذخیره جهانی، مزایای اقتصادی و ژئوپلیتیکی قابلتوجهی برای آمریکا به همراه داشته است. یکی از مهمترین این مزایا، امکان استقراض با هزینه کمتر به دلیل تقاضای گسترده جهانی برای اوراق بدهی آمریکا است.
همچنین، آمریکا میتواند بخش قابلتوجهی از واردات و تعهدات بینالمللی خود را با ارز ملیاش پرداخت کند؛ مزیتی که بسیاری از کشورهای دیگر از آن برخوردار نیستند.
این موقعیت در ادبیات اقتصادی با عنوان «امتیاز مفرط» (Exorbitant Privilege) شناخته میشود.
با این حال، جایگاه دلار بهعنوان ارز ذخیره جهانی هزینههایی نیز دارد. تقاضای بینالمللی برای دلار میتواند ارزش این ارز را در سطحی بالا نگه دارد و رقابتپذیری صادرکنندگان آمریکایی را تحت فشار قرار دهد. از سوی دیگر، تصمیمات پولی فدرال رزرو، بهویژه تغییرات نرخ بهره، آثار گستردهای بر اقتصاد و بازارهای مالی سایر کشورها برجای میگذارد.
دلارزدایی و افزایش توجه به طلا
معمای تریفین در شرایط کنونی نیز همچنان در مباحث اقتصاد بینالملل اهمیت دارد. یکی از نمودهای امروزی این موضوع، تلاش برخی کشورها برای کاهش وابستگی به دلار و متنوعسازی ذخایر ارزی است.
در این میان، طلا جایگاه ویژهای دارد؛ زیرا برخلاف ارزهای ملی، بدهی هیچ دولت مشخصی محسوب نمیشود و ارزش آن به تعهدات مالی یک کشور وابسته نیست.
از همین رو، برخی بانکهای مرکزی در سالهای اخیر به افزایش سهم طلا در ذخایر خود توجه بیشتری نشان دادهاند. همچنین استفاده از ارزهای غیردلاری در مبادلات تجاری دوجانبه و تلاش برای ایجاد سازوکارهای پرداخت مستقل از دلار، از دیگر نشانههای حرکت تدریجی به سمت تنوعبخشی در نظام مالی بینالمللی است.
با وجود این تحولات، روند دلارزدایی همچنان تدریجی است و دلار به دلیل عمق بالای بازارهای مالی آمریکا، نقدشوندگی گسترده و نقش محوری در تجارت جهانی، همچنان جایگاه مسلط خود را حفظ کرده است.
آیا جایگزینی برای دلار وجود دارد؟
برای کاهش تعارض مطرحشده در معمای تریفین، راهکارهای مختلفی در طول دهههای گذشته پیشنهاد شده است.
یکی از این پیشنهادها، ایده جان مینارد کینز برای ایجاد یک واحد پولی فراملی و مستقل از ارزهای ملی بود. پیشنهاد دیگر، ایجاد دارایی ذخیرهای بینالمللی بود که در نهایت بخشی از آن در قالب حق برداشت ویژه (SDR) صندوق بینالمللی پول در سال ۱۹۶۹ شکل گرفت.
با این حال، حق برداشت ویژه نتوانست جایگزین دلار در نظام مالی جهان شود و نقش آن همچنان محدود باقی مانده است.
در سالهای اخیر نیز ایده شکلگیری نظام پولی چندقطبی مطرح شده است؛ نظامی که در آن چند ارز و دارایی مختلف، از جمله یورو، یوآن و طلا، بخشی از نقش ذخیرهای دلار را بر عهده بگیرند.
معمای تریفین؛ تهدیدی برای آینده دلار یا یک هشدار اقتصادی؟
معمای تریفین به معنای پیشبینی قطعی سقوط دلار یا تعیین زمان پایان سلطه این ارز نیست، بلکه چارچوبی نظری برای درک تعارضهای ساختاری نظام پولی بینالمللی محسوب میشود.
در نظام برتون وودز، مسئله اصلی به محدودیت ذخایر طلای آمریکا در برابر حجم دلارهای منتشرشده مربوط بود؛ اما در نظام پولی کنونی، نگرانیها بیشتر حول محور افزایش بدهیها، کسریهای خارجی و اعتماد به پایداری مالی آمریکا شکل گرفته است.
از این منظر، تغییر ترکیب ذخایر ارزی بانکهای مرکزی، روند خرید طلای رسمی، افزایش مبادلات غیردلاری و تحولات بدهی و کسری تجاری آمریکا، از مهمترین شاخصهایی هستند که میتوانند مسیر تحولات آینده نظام پولی جهان را نشان دهند.
در مجموع، معمای تریفین نشان میدهد که جایگاه دلار بهعنوان ارز ذخیره جهانی، همزمان بزرگترین مزیت اقتصادی آمریکا و یکی از چالشهای ساختاری نظام پولی بینالمللی است؛ تناقضی که با وجود گذشت بیش از شش دهه از طرح آن، همچنان یکی از موضوعات مهم اقتصاد جهانی به شمار میرود.