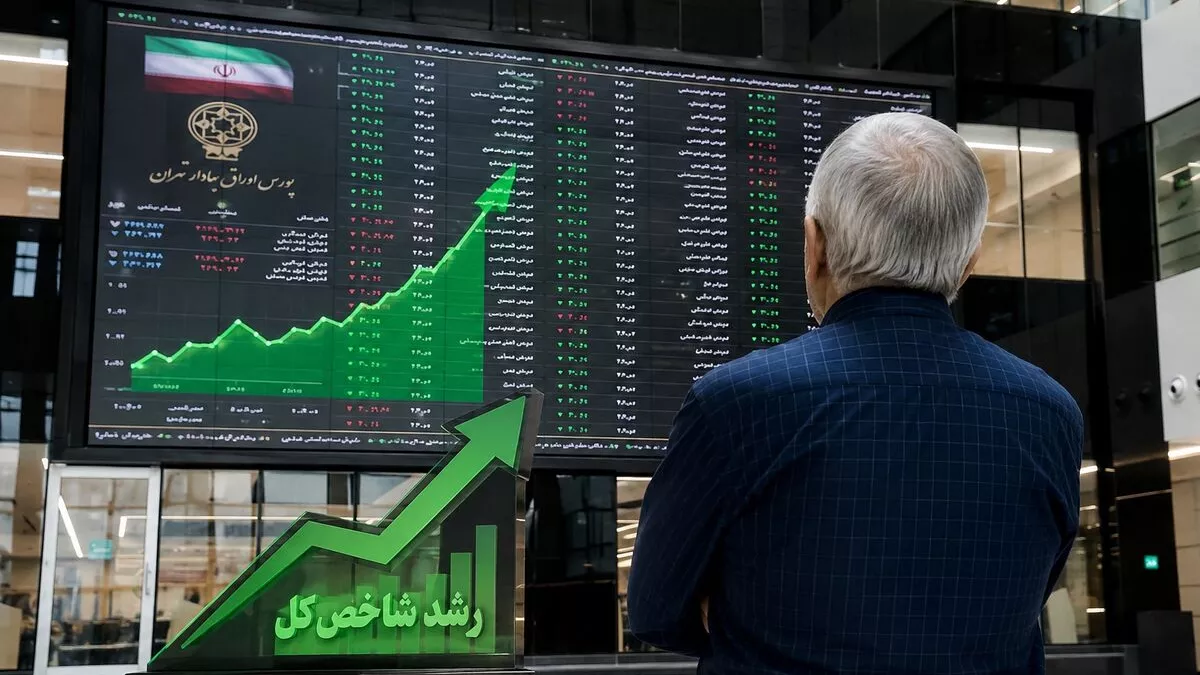
به گزارش گلدپرایس، شاخص کل بورس تهران در پایان معاملات امروز با رشد ۰.۶۸ درصدی، بیش از ۵۴ هزار واحد افزایش یافت. نمادهای «فملی»، «فارس»، «شپنا»، «تاپیکو»، «شتران» و «نوری» بیشترین اثر مثبت را بر عملکرد این شاخص بر جای گذاشتند و نقش مهمی در بازگشت نماگر اصلی بازار به مسیر صعودی ایفا کردند.
در مقابل، افزایش عرضهها در بخش قابلتوجهی از نمادهای کوچک و متوسط، مانع از همراهی یکپارچه بازار با رشد شاخص کل شد. در پایان معاملات، شاخص هموزن ۰.۱۸ درصد و شاخص کل فرابورس ۰.۲۶ درصد افت کردند؛ موضوعی که از توزیع نامتوازن تقاضا در بازار سهام حکایت دارد.
غلبه نمادهای مثبت در ارزش معاملات
بررسی وضعیت نمادها در پایان معاملات نشان میدهد ۴۰۴ نماد با ارزشی در حدود ۶.۶ هزار میلیارد تومان در محدوده مثبت به کار خود پایان دادند. در سوی مقابل، ۴۵۳ نماد به ارزش تقریبی ۴.۹ هزار میلیارد تومان در محدوده منفی معامله شدند.
حجم معاملات خرد سهام به حدود ۶۱ میلیارد برگه سهم رسید و ارزش معاملات خرد نیز در محدوده ۴۲ هزار میلیارد تومان قرار گرفت. همچنین، برخلاف چند روز معاملاتی گذشته، جریان نقدینگی حقیقیها تغییر جهت داد و در مجموع ۹۸۷ میلیارد تومان پول حقیقی وارد بازار سهام شد.
در سایر بخشهای بازار سرمایه، صندوقهای درآمد ثابت و صندوقهای طلا بهترتیب با خروج ۶۰۶ و ۶۷۱ میلیارد تومان نقدینگی مواجه شدند؛ در حالی که صندوقهای نقره توانستند ۴۴ میلیارد تومان سرمایه جدید جذب کنند. این جابهجایی منابع، از تغییر رفتار بخشی از سرمایهگذاران در معاملات امروز حکایت دارد، هرچند برای ارزیابی دقیقتر، بررسی روند جریان نقدینگی در روزهای آینده نیز ضروری است.
آبانماه؛ ماهی کمرمق در کارنامه تاریخی بورس
بازگشت شاخص کل به مدار صعودی در شرایطی رقم خورده که آبانماه در سابقه تاریخی بورس تهران، عموماً ماهی با بازدهی محدود و نوسانات قابلتوجه بوده است. بررسی عملکرد ۱۸ سال اخیر شاخص کل نشان میدهد میانگین بازدهی بورس در این ماه حدود ۰.۵ درصد بوده و احتمال ثبت بازدهی مثبت و منفی تقریباً در سطحی نزدیک به یکدیگر قرار داشته است.
این آمار نشان میدهد که آبانماه برخلاف برخی مقاطع سال، از الگوی صعودی یا نزولی مشخصی پیروی نمیکند و عملکرد بازار در این دوره بیش از هر چیز به شرایط اقتصادی، سیاسی و انتظارات سرمایهگذاران وابسته است.
در سالهای گذشته، بازدهی مثبت قابلتوجه در آبانماه چندان فراگیر نبوده و سالهای ۱۴۰۱ و ۱۴۰۳ از جمله دورههایی بودهاند که شاخص کل رشد چشمگیری را تجربه کرده است. بنابراین، نمیتوان صرفاً بر اساس ویژگیهای فصلی معاملات، تداوم رشد بورس در آبانماه امسال را نتیجه گرفت.
کاهش نسبت P/E؛ نشانهای از بهبود نسبی ارزندگی سهام
یکی از مهمترین تحولات اخیر بازار سهام، تعدیل نسبت قیمت به سود یا P/E بازار از محدوده ۱۰ واحد در اواسط مهرماه به حدود ۷.۳ واحد است. انتشار گزارشهای ششماهه شرکتهای بورسی و انعکاس عملکرد مناسب برخی بنگاهها در فصل تابستان، از جمله عواملی بوده که در بهبود نسبی شاخصهای ارزشگذاری بازار نقش داشته است.
کاهش نسبت P/E در نگاه نخست میتواند نشاندهنده جذابتر شدن قیمت سهام در مقایسه با سودآوری شرکتها باشد. با این حال، تفسیر این شاخص به کیفیت سود شناساییشده، پایداری عملکرد شرکتها و چشمانداز سودآوری در دورههای آینده وابسته است. به همین دلیل، افت نسبت قیمت به سود را نمیتوان بهتنهایی نشانه قطعی ارزندگی تمام نمادهای بورسی یا تضمینی برای رشد قیمتها دانست.
در شرایطی که گزارشهای مالی مطلوب میتوانند انتظارات مثبت درباره سودآوری شرکتها را تقویت کنند، تداوم این روند به عواملی همچون وضعیت فروش، هزینههای تولید، نرخ ارز، شرایط صادرات و چشمانداز فعالیت صنایع مختلف بستگی دارد.
ریسکهای سیاسی در برابر ظرفیت رشد بازار
با وجود بهبود نسبی نسبتهای ارزشگذاری و انتشار گزارشهای مناسب شرکتها، تداوم نااطمینانیهای سیاسی و نظامی همچنان یکی از موانع مهم در مسیر شکلگیری تقاضای پایدار در بورس تهران محسوب میشود. افزایش ریسکهای سیاسی میتواند انتظارات سرمایهگذاران را تغییر دهد، هزینه تأمین مواد اولیه و تولید را تحت تأثیر قرار دهد و چشمانداز صادرات و فروش برخی صنایع را با ابهام مواجه کند.
در چنین شرایطی، سرمایهگذاران معمولاً برای ورود به داراییهای پرریسک، بازده مورد انتظار بالاتری مطالبه میکنند. این مسئله میتواند حتی در صورت کاهش قیمت سهام و تعدیل نسبتهای ارزشگذاری، مانع از ورود مستمر نقدینگی به بازار شود.
از سوی دیگر، اگر سودآوری شرکتها در سطوح مطلوب حفظ شود و از شدت نااطمینانیهای سیاسی کاسته شود، ظرفیت بهبود تقاضا و بازنگری در ارزش سهام نیز وجود خواهد داشت. با این حال، تحقق چنین وضعیتی به همزمانی عوامل بنیادی مساعد و بهبود فضای انتظارات وابسته است.
جمعبندی؛ رشد شاخص کل به معنای صعود یکپارچه بازار نیست
معاملات امروز بورس تهران تصویری دوگانه از وضعیت بازار ارائه کرد: شاخص کل پس از سه روز افت متوالی بیش از ۵۴ هزار واحد رشد کرد و ورود ۹۸۷ میلیارد تومان پول حقیقی نیز به ثبت رسید؛ اما همزمان، افت شاخص هموزن و منفی بودن تعداد بیشتری از نمادها نشان داد که تقاضا هنوز در تمام بخشهای بازار بهطور یکسان توزیع نشده است.
در چشمانداز آبانماه، کاهش نسبت P/E و گزارشهای مناسب شرکتها میتوانند از ظرفیت بنیادی بازار حمایت کنند، اما ریسکهای سیاسی و تردید سرمایهگذاران همچنان در تعیین مسیر معاملات نقش مهمی دارند. از این رو، ارزیابی پایداری رشد بورس مستلزم توجه همزمان به روند ورود پول حقیقی، ارزش معاملات خرد، گستردگی نمادهای مثبت و منفی و تغییرات سودآوری شرکتهاست.
در مجموع، رشد امروز را میتوان نشانهای از بازگشت تقاضا به بخشی از بازار دانست؛ با این حال، برای تأیید تغییر روند، تداوم ورود نقدینگی و همراهی گستردهتر نمادها در معاملات روزهای آینده اهمیت بیشتری خواهد داشت.