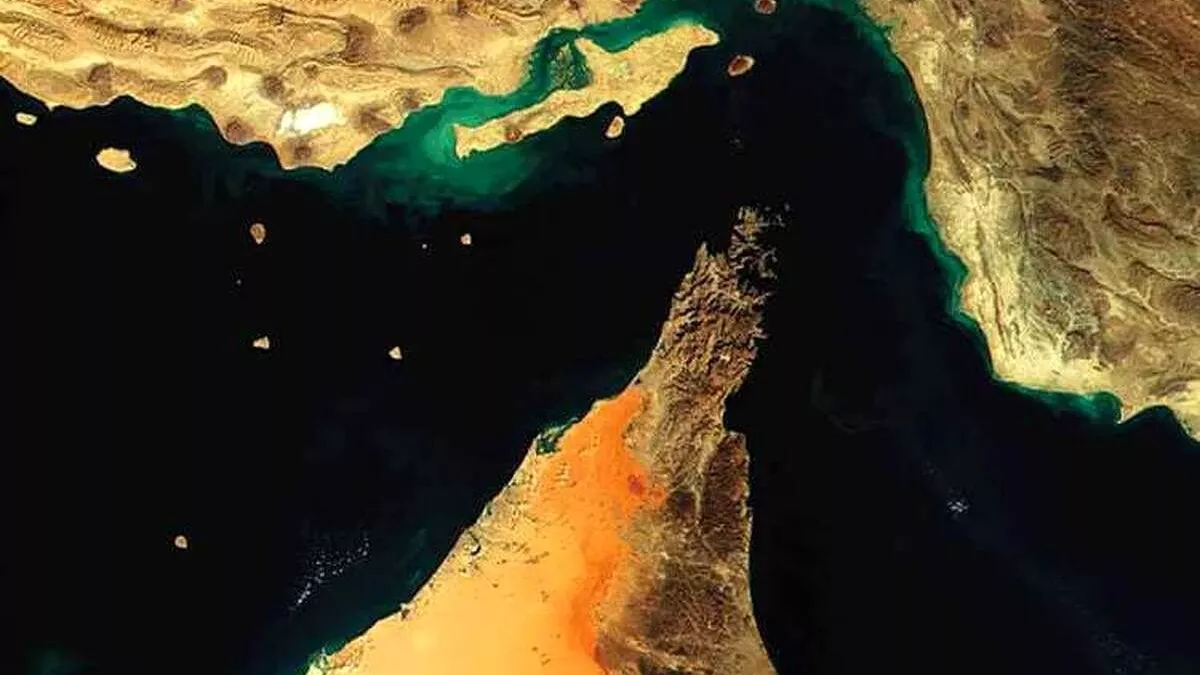
به گزارش گلدپرایس، افزایش حجم صادرات نفت خام از خاورمیانه و ازسرگیری عبور نفتکشها از تنگه هرمز، هنوز نتوانسته است بازار جهانی انرژی را به وضعیت عادی بازگرداند. در حالی که انتظار میرفت بهبود جریان عرضه، قیمت نفت را کاهش دهد، نفت برنت همچنان در محدوده بالای ۱۰۰ دلار در هر بشکه معامله میشود. این وضعیت نشان میدهد که بحران کنونی بازار نفت تنها ناشی از کمبود عرضه نیست، بلکه اختلال در زنجیره حملونقل، افزایش هزینههای بیمه و کاهش ظرفیت پالایش نیز نقش تعیینکنندهای در تداوم قیمتهای بالا دارند.
بازگشت نفتکشها به تنگه هرمز؛ چرا بازار همچنان ملتهب است؟
بر اساس دادههای شرکت تحلیل بازار کپلر که رویترز به آن استناد کرده است، عبور نفت خام از تنگه هرمز در ۲۶ سپتامبر به میانگین هفتگی ۱۴.۲ میلیون بشکه در روز رسید؛ رقمی معادل حدود ۸۰ درصد سطح پیش از جنگ. با این حال، جریان صادرات در ادامه دوباره کاهش یافت و اطلاعات مربوط به عبور نفتکشها نیز به دلیل خاموش شدن سامانههای ردیابی برخی شناورها، با محدودیتهایی همراه بوده است با وجود این نوسانات، شواهد از افزایش مجدد انتقال نفت خام از منطقه حکایت دارد. با این حال، پرسش اصلی این است که چرا افزایش عرضه هنوز به افت محسوس قیمتها منجر نشده است؟
پاسخ را باید در تغییر ساختار تجارت جهانی نفت جستوجو کرد. شبکهای که پیش از جنگ، نفت خام و فرآوردههای نفتی را با هزینه نسبتاً پایین و در مسیرهای مشخص به بازارهای مصرف میرساند، اکنون با اختلالهای گسترده مواجه شده است. افزایش نرخ اجاره نفتکشها، هزینههای سنگین بیمه و محدودیت ظرفیت پالایش، زنجیره تأمین انرژی را با گلوگاههای متعددی روبهرو کردهاند.
حتی اگر محدودیت عرضه نفت خام کاهش یابد، بازسازی این شبکه و بازگشت هزینهها به سطح عادی میتواند ماهها یا حتی سالها زمان ببرد.
تغییر مسیر صادرات نفت؛ از خط لوله عربستان تا تنگه هرمز
پس از آغاز جنگ در ۲۸ فوریه و محدود شدن عبورومرور از تنگه هرمز، مسیرهای تجارت جهانی نفت بهسرعت تغییر کرد. تولیدکنندگان منطقه به دنبال مسیرهای جایگزین رفتند، خریداران منابع دوردستتری را برای تأمین نفت انتخاب کردند و دولتها نیز برای جبران کمبود عرضه، از ذخایر راهبردی خود استفاده کردند.
یکی از مهمترین تحولات، تغییر مسیر صادرات عربستان سعودی از طریق خط لوله شرق به غرب بود. این خط لوله نفت خام را به بندر ینبع در دریای سرخ منتقل میکند و در مقطعی از سال جاری، حدود ۴ درصد از عرضه جهانی نفت از این مسیر عبور میکرد.
اما پس از حمله به این خط لوله در اوایل سپتامبر، عربستان ناچار شد بخشی از صادرات خود را دوباره به مسیر خلیج فارس و تنگه هرمز منتقل کند. دادههای کپلر نشان میدهد که میانگین صادرات نفت عربستان از طریق تنگه هرمز در ماه سپتامبر به حدود ۳ میلیون بشکه در روز رسید؛ بالاترین سطح ثبتشده در دوره مناقشه.
هرچند این رقم همچنان پایینتر از سطح پیش از جنگ بود، بازگشت تدریجی خط لوله شرق به غرب به فعالیت عادی میتواند به افزایش ظرفیت صادراتی عربستان کمک کند.
این تحولات همچنین نشان داد که حتی در شرایط تداوم تنشهای نظامی، امکان انتقال حجم قابلتوجهی از نفت از مسیرهای اصلی صادرات منطقه همچنان وجود دارد؛ موضوعی که میتواند بر ارزیابی بازار از میزان اختلال در عرضه تأثیر بگذارد.
هزینه حملونقل و بیمه؛ عامل پنهان گرانی نفت
افزایش صادرات کشورهای خلیج فارس تا حدی از شدت کمبود جهانی نفت کاسته است. مؤسسه انرژی اسپکتس برآورد کرده که کسری عرضه بازار به حدود ۱.۶ میلیون بشکه در روز رسیده؛ در حالی که این رقم در اوج اختلالات ماه مه حدود ۴ میلیون بشکه در روز بود.
در شرایط عادی، چنین بهبودی باید فشار قابلتوجهی بر قیمت نفت وارد کند. با این حال، علاوه بر نگرانی از تشدید دوباره تنشها میان تهران و واشنگتن، هزینههای حملونقل و بیمه نیز به یکی از عوامل اصلی تعیین قیمت نهایی نفت تبدیل شدهاند.
پیش از بحران، هزینه انتقال نفت سهم نسبتاً محدودی از قیمت تحویل آن را تشکیل میداد. اما اکنون تغییر مسیر کشتیها، استفاده از شبکههای پیچیده انتقال محموله و افزایش ریسک عبور از مناطق پرتنش، هزینه تجارت نفت را بهشدت افزایش داده است.
در برخی موارد، انتقال نفت خام از تنگه هرمز به دریای عمان به چند نفتکش و عملیات انتقال محموله میان شناورها نیاز دارد. این فرایند، نفتکشهای بسیار بزرگ یا VLCC را برای مدت بیشتری درگیر میکند و از تعداد شناورهای در دسترس در سایر مسیرهای تجاری میکاهد.
از سوی دیگر، خریداران آسیایی برای جبران اختلال در عرضه خاورمیانه، نفت بیشتری از حوزه اقیانوس اطلس تهیه میکنند. طولانیتر شدن مسیرهای حملونقل نیز زمان استفاده از نفتکشها را افزایش میدهد و ظرفیت آزاد ناوگان جهانی را محدودتر میکند.
بر اساس دادههای کارگزاری کشتیرانی پوتن اند پارتنرز، نرخ حمل نفت خام از خاورمیانه به آسیا با نفتکشهای بسیار بزرگ اخیراً از روزانه ۱.۲ میلیون دلار فراتر رفته است؛ در حالی که این نرخ در ژانویه حدود ۳۰ هزار دلار در روز بود.
در نتیجه، سهم هزینه حملونقل از قیمت نهایی هر بشکه نفت، که پیشتر حدود ۳ درصد برآورد میشد، به حدود ۲۷ درصد افزایش یافته است.
این ارقام نشان میدهد که بازگشت نفتکشها به مسیرهای اصلی لزوماً به معنای کاهش فوری هزینه تحویل نفت نیست. حتی افزایش صادرات از تنگه هرمز نیز ممکن است در کوتاهمدت تقاضا برای شبکههای انتقال واسطهای را افزایش دهد و فشار بیشتری بر ظرفیت حملونقل وارد کند.
بحران پالایش؛ چرا کمبود گازوئیل از کمبود نفت خام مهمتر شده است؟
یکی دیگر از عوامل تداوم قیمتهای بالا، کاهش ظرفیت پالایش در خاورمیانه و روسیه است. حملات پهپادی اوکراین به پالایشگاههای روسیه و حملات و اختلالات ناشی از جنگ در خاورمیانه، فعالیت بخشی از ظرفیت پالایشی این مناطق را مختل کرده است.
اهمیت این مسئله از آنجا ناشی میشود که بازار جهانی صرفاً به نفت خام نیاز ندارد؛ بلکه تقاضای اصلی مصرفکنندگان متوجه فرآوردههایی مانند گازوئیل، بنزین و سوخت جت است.
گازوئیل بهویژه اهمیت بالایی دارد، زیرا بخش بزرگی از حملونقل جادهای، کشاورزی، صنایع و فعالیتهای تولیدی به آن وابسته است. افزایش قیمت این سوخت نیز میتواند هزینه انتقال کالاها را بالا ببرد و در نهایت بر قیمت مواد غذایی، لوازم الکترونیکی و سایر محصولات اثر بگذارد.
در چنین شرایطی، رقابت پالایشگاهها برای خرید نفت خامی که بازدهی بیشتری در تولید گازوئیل دارد، تشدید شده است. نفت خام متوسط و ترش که بخش مهمی از عرضه آن از خاورمیانه و روسیه تأمین میشود، به دلیل اختلال در تولید و صادرات همین مناطق با محدودیت بیشتری روبهرو است.
به این ترتیب، یک چرخه افزایشی شکل گرفته است: کاهش ظرفیت پالایش، قیمت گازوئیل را بالا میبرد؛ رشد قیمت گازوئیل، تقاضا برای نفت خام مناسب جهت تولید آن را افزایش میدهد؛ و این رقابت، فشار بیشتری بر قیمت نفت خام وارد میکند.
آزادسازی گازوئیل از ذخایر راهبردی کشورهای گروه هفت نیز ممکن است در کوتاهمدت به بازار کمک کند، اما بهتنهایی قادر به جبران ظرفیت پالایشی ازدسترفته نیست.
بازگشایی تنگه هرمز بدون بازگشت صادرات فرآوردهها
گزارش والاستریت ژورنال نیز بر تفاوت میان بازگشت صادرات نفت خام و تداوم کمبود فرآوردههای پالایششده تأکید دارد. بر اساس این گزارش، حجم قابلتوجهی از نفت خام دوباره از تنگه هرمز عبور میکند، اما جریان صادرات سوختهای آماده مصرف، بهویژه گازوئیل، همچنان بسیار محدود است.
طبق آخرین دادههای کپلر که در گزارش مورد استناد قرار گرفته، میانگین هفتروزه عبور نفت خام از این آبراه تا روز شنبه به ۱۰.۳ میلیون بشکه در روز رسیده بود؛ معادل حدود ۷۶ درصد سطح پیش از جنگ.
در مقابل، حجم عبور فرآوردههای نفتی مانند بنزین و گازوئیل به حدود ۱.۳ میلیون بشکه در روز رسیده بود. فرآوردههای پالایششده پیش از جنگ بیش از ۲۰ درصد از محمولههای نفتی عبوری از تنگه را تشکیل میدادند، اما اکنون سهم آنها بهشدت کاهش یافته است.
علت اصلی این تفاوت، اختلال در فعالیت پالایشگاههای منطقه، از جمله تأسیسات عربستان سعودی، کویت، امارات متحده عربی و عراق است. در نتیجه، حتی اگر نفت خام با سرعت بیشتری به بازارهای آسیایی برسد، کمبود سوخت آماده مصرف همچنان میتواند ادامه پیدا کند.
این مسئله برای ایالات متحده نیز اهمیت سیاسی و اقتصادی دارد. افزایش قیمت گازوئیل مستقیماً بر هزینه حملونقل کالاها و قیمت تمامشده محصولات اثر میگذارد و دولت دونالد ترامپ را برای مهار قیمتها تحت فشار قرار میدهد.
بر اساس ارقام مطرحشده در گزارش، میانگین قیمت هر گالن گازوئیل در آمریکا در اواخر ماه گذشته به ۶.۵۳ دلار رسید. این رقم در کالیفرنیا، به دلیل محدودیت عرضه و مالیات بالاتر سوخت، به ۸.۴۴ دلار در هر گالن افزایش یافت.
اندی لیپو، رئیس شرکت لیپو اویل اسوشیتس، در همین زمینه تأکید کرده است که مصرفکنندگان مستقیماً نفت خام نمیخرند، بلکه بنزین، گازوئیل و سوخت جت مصرف میکنند. از این رو، آسیب دیدن پالایشگاهها و کمبود فرآوردههای نهایی میتواند حتی در شرایط بهبود عرضه نفت خام، فشار قیمتی را حفظ کند.
آزادسازی ذخایر راهبردی؛ راهکار موقت برای مهار بحران
در واکنش به افزایش قیمتها، کشورهای گروه هفت توافق کردند ۱۰۰ میلیون بشکه نفت خام و سوخت از ذخایر اضطراری خود آزاد کنند. این تصمیم با هدف افزایش عرضه کوتاهمدت و کاهش فشار بر بازار اتخاذ شد.
با این حال، آزادسازی ذخایر نمیتواند جایگزین دائمی تولید و پالایش ازدسترفته باشد. این اقدام ممکن است بخشی از نیاز فوری بازار را تأمین کند، اما برای بازگشت پایدار قیمتها به سطوح پایینتر، لازم است فعالیت میادین نفتی و پالایشگاههای آسیبدیده احیا شود و مسیرهای حملونقل نیز به وضعیت عادی نزدیک شوند.
از سوی دیگر، تداوم حملات به شناورها در اطراف تنگه هرمز میتواند روند بهبود جریان صادرات را مختل کند. در چنین شرایطی، هزینه بیمه و حملونقل همچنان تحت تأثیر ریسکهای امنیتی باقی خواهد ماند.
تغییر اولویت اسکورت نفتکشها؛ سوخت آماده مصرف در اولویت قرار میگیرد؟
بر اساس گزارشهای منتشرشده، برخی مدیران شرکتهای نفتی آمریکا پیشنهاد کردهاند که نیروی دریایی این کشور در عملیات اسکورت، نفتکشهای حامل فرآوردههایی مانند گازوئیل را در اولویت قرار دهد؛ زیرا کمبود این سوخت اثر مستقیمتری بر فعالیت اقتصادی و هزینه زندگی مصرفکنندگان دارد.
بخش عمده نفتکشهایی که تاکنون در این مسیر اسکورت شدهاند، از نوع VLCC هستند؛ شناورهایی که میتوانند حدود ۲ میلیون بشکه نفت خام حمل کنند. ظرفیت این نفتکشها تقریباً دو برابر ظرفیت بزرگترین نفتکشهای مخصوص حمل فرآوردههای نفتی است.
این تفاوت نشان میدهد که افزایش انتقال نفت خام، بهتنهایی پاسخگوی نیاز بازار سوخت نیست و ممکن است اولویتهای لجستیکی کشورها در ادامه بحران تغییر کند.
در همین حال، مت اسمیت، تحلیلگر شرکت کپلر، افزایش صادرات عربستان سعودی را نشانهای از تغییر وضعیت عبورومرور در تنگه هرمز میداند. بر اساس دادههای این شرکت، صادرات نفت عربستان در سپتامبر به حدود ۷ میلیون بشکه در روز رسید؛ تقریباً دو برابر میزان ماه اوت. این افزایش به بارگیری نفتکشها در خلیج فارس و دریای سرخ مربوط بوده است.
با این حال، ادامه حملات و احتمال تشدید تنشها همچنان چشمانداز تجارت انرژی را با عدم قطعیت مواجه میکند. حتی در صورت حفظ جریان فعلی صادرات، تعمیر میادین نفتی و پالایشگاهها و جبران حجم نفت ازدسترفته در جریان جنگ به زمان نیاز دارد. برخی تحلیلگران نیز بازگشت کامل بازار به شرایط عادی را تا اواخر سال ۲۰۲۷ دور از انتظار نمیدانند.
جمعبندی؛ کاهش قیمت نفت به چیزی فراتر از بازگشایی تنگه هرمز نیاز دارد
آنچه بازار جهانی نفت را در شرایط کنونی با مشکل مواجه کرده، تنها محدودیت عبور از تنگه هرمز یا کاهش عرضه نفت خام نیست. افزایش هزینه حملونقل دریایی، رشد حق بیمه نفتکشها، طولانی شدن مسیرهای تجاری، کمبود ظرفیت پالایش و اختلال در صادرات فرآوردههای نفتی، همگی در حفظ قیمتهای بالا نقش دارند.
بازگشایی مسیرهای صادراتی میتواند بخشی از فشار عرضه را کاهش دهد، اما تا زمانی که نفتکشها با هزینههای غیرعادی فعالیت میکنند و پالایشگاهها قادر به تأمین کافی گازوئیل و سایر سوختها نیستند، کاهش پایدار قیمتها دشوار خواهد بود.
در واقع، بازار انرژی از مرحله کمبود صرفِ نفت خام عبور کرده و با بحرانی گستردهتر در حملونقل، پالایش و توزیع سوخت روبهرو است. به همین دلیل، بازگشت قیمتها به سطوح پیش از جنگ، بیش از هر چیز به احیای کامل زنجیره تأمین انرژی و کاهش ریسکهای ژئوپلیتیک وابسته خواهد بود.