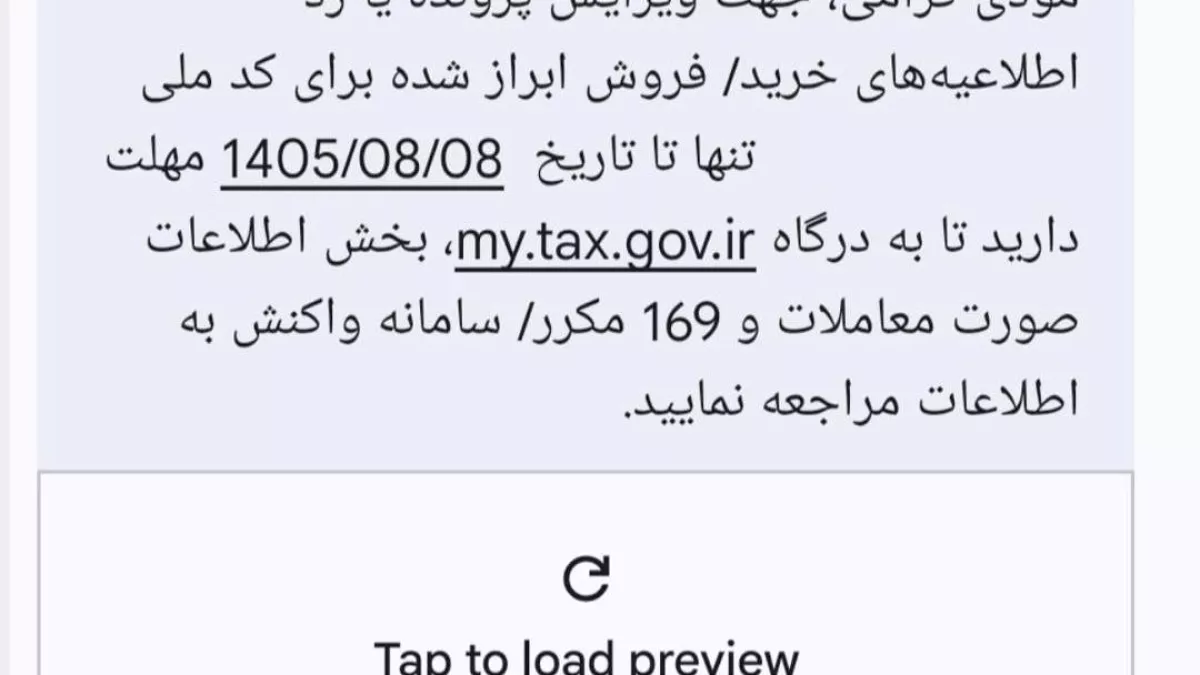
به گزارش گلدپرایس، در روزهای اخیر، برخی شهروندان پیامکی از سازمان امور مالیاتی دریافت کردهاند که در آن از آنها خواسته شده است تا مهلت تعیینشده، با مراجعه به درگاه رسمی این سازمان به نشانی my.tax.gov.ir، اطلاعات معاملات ثبتشده به نام خود را بررسی و در صورت نیاز اصلاح یا رد کنند.
در متن این پیامک آمده است:
مؤدی گرامی، جهت ویرایش پرونده یا رد اطلاعیههای خریدوفروش ابرازشده برای کد ملی ...، تنها تا تاریخ ... مهلت دارید تا به درگاه my.tax.gov.ir، بخش اطلاعات صورت معاملات و ۱۶۹ مکرر و سامانه واکنش به اطلاعات مراجعه فرمایید.
انتشار تجربه برخی کاربران در شبکه اجتماعی ایکس نیز به افزایش نگرانیها دامن زده است. شماری از کاربران از ثبت اطلاعات معاملات خود پس از خریدوفروش طلا در پلتفرمهای آنلاین خبر دادهاند. برخی دیگر نیز به ثبت اطلاعات معاملات مربوط به خدماتی مانند بیمه خودرو اشاره کردهاند.
بااینحال، این پیامکها صرفاً به معاملات طلای دیجیتال محدود نیستند و میتوانند اطلاعات خرید کالاها و دریافت خدمات مختلف را نیز در بر بگیرند.
پیامک مالیاتی به معنای مطالبه مالیات نیست
سازمان امور مالیاتی اعلام کرده است پیامکهای جدید با هدف اطلاعرسانی درباره اطلاعات معاملاتی ثبتشده به نام افراد ارسال شدهاند. بر همین اساس، دریافتکنندگان باید وارد کارتابل مالیاتی خود شوند و در بخش «واکنش به اطلاعات موضوع ماده ۱۶۹» جزئیات معاملات درجشده را بررسی کنند.
اگر اطلاعات نمایشدادهشده صحیح باشد، نیازی به اقدام دیگری نیست؛ اما در صورت مشاهده اطلاعات نادرست یا معاملهای که فرد آن را انجام نداده است، باید از طریق همین سامانه نسبت به رد اطلاعات اقدام کند.
امیرحسام حیدریان، مشاور مالیاتی، نیز تأکید کرده است که دریافت این پیامک در مرحله نخست به معنای تشکیل پرونده مالیاتی، آغاز حسابرسی یا صدور برگ تشخیص مالیات نیست.
به گفته او، سازمان امور مالیاتی در حال گردآوری اطلاعات معاملات اشخاص است تا بتواند با استفاده از این دادهها، شفافیت مالیاتی را افزایش دهد و فعالیتهای اقتصادی را دقیقتر شناسایی کند.
اطلاعات معاملات چگونه به سازمان مالیاتی میرسد؟
بخشی از اطلاعات معاملاتی افراد از طریق صورتحسابهای الکترونیکی ثبتشده توسط شرکتها و کسبوکارها در اختیار سازمان امور مالیاتی قرار میگیرد. برای مثال، هنگامی که کد ملی خریدار در یک معامله ثبت میشود، فروشنده میتواند اطلاعات مربوط به آن را در سامانه صورتحسابهای الکترونیکی بارگذاری کند.
این اطلاعات ممکن است شامل نوع کالا یا خدمت، مبلغ و تاریخ معامله باشد و امکان بررسی و تطبیق دادههای معاملاتی را برای سازمان امور مالیاتی فراهم کند.
حیدریان توضیح میدهد که هدف از تجمیع این اطلاعات، فراهمکردن امکان بررسی دقیقتر معاملات و تشخیص تفاوت میان خریدهای شخصی و فعالیتهای اقتصادی است. به این ترتیب، سازمان میتواند الگوی خریدوفروش افراد را بررسی کند و در صورت لزوم، از اطلاعات موجود در فرایندهای مالیاتی استفاده کند.
چرا افراد فاقد کسبوکار هم کارپوشه مالیاتی دارند؟
ثبت اطلاعات معاملاتی در سامانه مالیاتی به فعالان اقتصادی و صاحبان کسبوکار محدود نیست. شهروندانی که فعالیت تجاری مشخصی ندارند نیز ممکن است اطلاعاتی از معاملات آنها در سامانه ثبت شده باشد.
به گفته حیدریان، برای این افراد نیز کارپوشهای در نظر گرفته شده است تا بتوانند اطلاعات خریدوفروش ثبتشده به نام خود را مشاهده کنند. این اطلاعات ممکن است به خرید کالاهایی مانند طلا، تهیه بلیت یا دریافت برخی خدمات مربوط باشد.
همچنین، تمام اطلاعات معاملاتی لزوماً بهصورت همزمان برای همه افراد نمایش داده نمیشود؛ بنابراین، دریافتنکردن پیامک به معنای نبود اطلاعات معاملاتی در سامانه نیست.
آیا خریدوفروش طلای آنلاین مشمول مالیات میشود؟
یکی از مهمترین پرسشهای مطرحشده پس از انتشار این پیامکها، احتمال وضع مالیات بر خریدوفروش طلای آنلاین است.
بر اساس توضیحات ارائهشده از سوی مشاور مالیاتی، صرف دریافت پیامک یا مشاهده اطلاعات خریدوفروش در کارپوشه، به معنای بدهکارشدن مالیاتی نیست. ثبت اطلاعات معامله با مطالبه مالیات تفاوت دارد و تعیین آثار مالیاتی هر معامله به مقررات مربوط و شرایط قانونی آن بستگی دارد.
بااینحال، اطلاعات جمعآوریشده میتواند در بررسی فعالیتهای اقتصادی اشخاص مورد استفاده قرار گیرد. برای مثال، سازمان امور مالیاتی ممکن است با بررسی الگوی معاملات، میان خرید طلا برای مصرف یا پسانداز شخصی و خریدوفروش با ماهیت تجاری تمایز قائل شود.
بنابراین، نمیتوان صرفاً بر اساس دریافت این پیامک نتیجه گرفت که خرید طلای دیجیتال یا فروش آن در همه شرایط مشمول مالیات خواهد شد. برای تعیین تکلیف مالیاتی هر معامله باید مقررات قابل اجرا و شرایط همان معامله بررسی شود.
ارتباط پیامکها با مالیات بر عایدی سرمایه چیست؟
حیدریان در توضیح ارتباط این پیامکها با قانون مالیات بر سوداگری و سفتهبازی میگوید کاربرد اطلاعات جمعآوریشده به یک قانون مالیاتی محدود نیست و این دادهها میتوانند در چارچوب مقررات دیگری، از جمله قانون مالیاتهای مستقیم و مقررات مالیات بر ارزش افزوده، نیز اهمیت داشته باشند.
به گفته او، تجمیع اطلاعات معاملاتی امکان بررسی دقیقتر الگوی خریدوفروش افراد را فراهم میکند و میتواند به تشخیص فعالیتهای تجاری از معاملات با هدف مصرف شخصی کمک کند.
بااینحال، ثبت اطلاعات خریدوفروش بهتنهایی به معنای تعلق مالیات بر عایدی سرمایه نیست. برای مشخصشدن آثار مالیاتی یک معامله، باید شرایط و مقررات قانونی مربوط به آن در نظر گرفته شود.
در نتیجه، پیامکهای اخیر را باید در وهله نخست در چارچوب بررسی اطلاعات ثبتشده و شناسایی مغایرتهای احتمالی ارزیابی کرد؛ نه بهعنوان اعلام قطعی بدهی مالیاتی.
دریافتکنندگان پیامک مالیاتی چه باید بکنند؟
سازمان امور مالیاتی از دریافتکنندگان پیامک خواسته است برای بررسی اطلاعات معاملاتی خود به درگاه رسمی این سازمان به نشانی my.tax.gov.ir مراجعه کنند.
مراحل پیگیری به این شرح است:
۱. وارد درگاه رسمی سازمان امور مالیاتی به نشانی my.tax.gov.ir شوید.
۲. به بخش «اطلاعات صورت معاملات و ۱۶۹ مکرر» و سپس «سامانه واکنش به اطلاعات» مراجعه کنید.
۳. اطلاعیهها و معاملات ثبتشده به نام خود را بررسی کنید.
۴. اگر اطلاعات صحیح است، مطابق توضیحات سازمان نیازی به اقدام دیگری نیست.
۵. اگر معاملهای به شما تعلق ندارد یا اطلاعات ثبتشده نادرست است، از طریق سامانه نسبت به رد آن اقدام کنید.
اطلاعات جمعآوریشده در آینده چگونه استفاده میشود؟
آنچه تاکنون از توضیحات سازمان امور مالیاتی و اظهارات کارشناسان برمیآید، این است که هدف اولیه پیامکها، بررسی اطلاعات معاملات ثبتشده به نام شهروندان و فراهمکردن امکان اعلام مغایرت است. بااینحال، این اطلاعات میتوانند در آینده برای بررسی فعالیتهای اقتصادی و اجرای مقررات مالیاتی مرتبط نیز اهمیت داشته باشند.
در حال حاضر، صرف دریافت پیامک یا ثبت خریدوفروش شخصی در سامانه، بهتنهایی به معنای تعلق مالیات نیست. در عین حال، جزئیات استفاده آتی از این دادهها و آثار احتمالی آن برای انواع معاملات، از جمله خریدوفروش طلای آنلاین، به مقررات قابل اجرا و نحوه استفاده سازمان امور مالیاتی از اطلاعات بستگی دارد.
در نهایت، مهمترین اقدام برای دریافتکنندگان این پیامکها، بررسی صحت اطلاعات ثبتشده، اعلام مغایرتهای احتمالی و نگهداری مستندات معاملات است. درباره نحوه استفاده از این اطلاعات در آینده نیز باید منتظر توضیحات رسمی و مقررات مشخصتر ماند.